2026卫浴行业市场深度调研及未来投资前景分析 卫生洁具篇
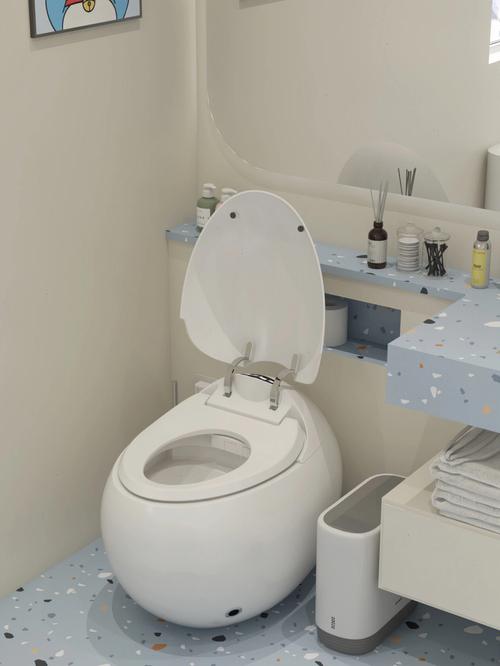
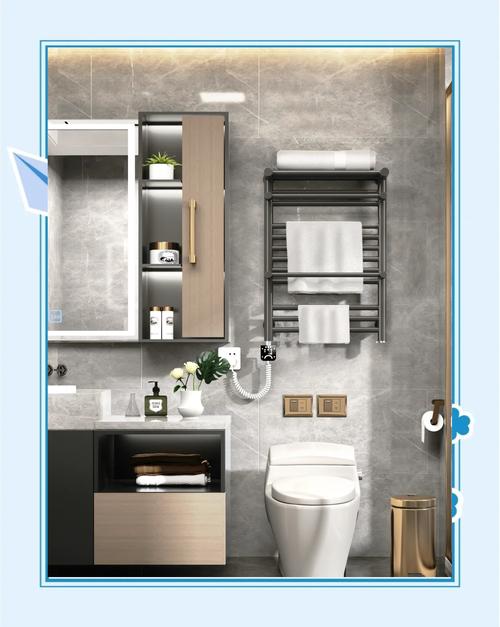
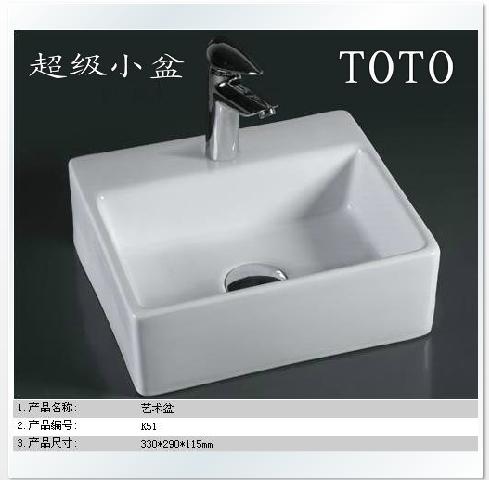
随着宏观经济的稳步复苏与房地产市场进入存量时代,中国卫浴行业正经历一场从增量扩张向存量优化、从传统制造向智能智造的深刻变革。作为卫浴空间的核心构成,卫生洁具市场在2026年呈现出新的竞争格局与投资逻辑。本文将从市场规模、产品趋势、渠道变革、政策导向及投资前景等维度,对2026年卫生洁具行业进行深度剖析。\n\n## 一、2026年卫生洁具市场概况:存量博弈与消费分层\n\n截至2026年,中国卫生洁具市场规模预计维持在2200亿至2500亿元人民币区间,整体增速放缓至个位数,但内部结构分化显著。根据近五年复合增长率及2025年基本面估算,2026年市场规模增速大致在4%至6%之间,已从粗放式增长阶段转向以质换量阶段。\n\n1. 需求端:存量翻新主导,改善型需求接棒\n\n2026年,受房地产新房竣工面积传导周期影响,工程渠道的新增需求占比进一步下降至35%左右。相反,存量房翻新与局部改造带来的零售需求占比攀升至65%,成为市场主引擎。消费者不再仅仅满足于“有厕所上”,而是追求“舒适、健康、智能、美观”的卫浴体验。\n\n2. 供给端:集中度加速提升\n\n环保政策趋严、原材料成本波动以及智能技术研发门槛提高,加速了中小型代工厂的退出。头部品牌如箭牌、九牧、恒洁、惠达以及国际品牌科勒、TOTO等,凭借品牌溢价、渠道覆盖和全卫定制能力,合计占据中高端市场超过55%的份额。区域性小品牌则退守三四线市场的低端走量与工程尾单。\n\n3. 价格带分化明显\n\n- 高端改善型(智能马桶、恒温花洒、定制浴室柜):客单价维持在1.5万至5万元,主要集中在一二线城市,年复合增长率8%-10%。\n- 大众刚需型(普通坐便器、陶瓷台盆):客单价3000-8000元,受国补政策与电商大促拉动,销量持平、利润微薄。\n\n## 二、三大核心卫生洁具品类分析\n\n### 1. 智能坐便器:从尝鲜到刚需,渗透率突破30%\n\n2026年,智能坐便器(一体式智能马桶及智能马桶盖)国内渗透率预计从2020年的不足2%跃升至33%左右,一、二线城市新装修及翻新场景中配置率超过60%。市场呈现以下特征:\n- 技术同质化加剧:基础功能如座圈加热、温水洗净、暖风烘干已成标配,竞争焦点转向无水压限制冲水、泡沫盾防溅、UV杀菌、尿检健康监测等升级功能。\n- 国货崛起:九牧、恒洁、箭牌在2000-5000元价位段表现强势,线上份额已反超同价位国际品牌。TOTO、科勒则在8000元以上高端市场保持优势,但份额受到国货高端系列冲击。\n- 潜在风险:部分低价产品虚标能效、售后安装网络不足,消费者投诉率上升,促使行业标准趋严。\n\n### 2. 陶瓷卫生洁具:品质升级与节水刚需\n\n坐便器、面盆等陶瓷件仍是制造基础。2026年的关键变化包括:\n- 节水强制化:2022版国家标准全面落地,坐便器平均用水量≤4.0L(一级水效)成为一级市场准入门槛,二级市场限值收紧。节水性能成为政府采购和保障房项目的硬指标。\n- 釉面技术平权:纳米易洁釉、抗菌釉从高端下沉至主流大众产品,同质化严重导致消费者品牌忠诚度下降,性价比导向增强。\n- 薄壁化与轻量化:为降低物流成本与碳排放,高压注浆薄壁陶瓷技术普及,单件重量降低15%,但对烧制工艺和强度提出更高要求。\n\n### 3. 卫浴五金与浴室柜:“全卫定制”是方向\n\n五金色泽(枪灰色、拉丝金)、恒温阀芯、抽拉龙头需求旺盛。浴室柜则从标准化成品向岩板、陶瓷一体盆+多层实木/铝材定制柜转变,柜体材质升级由铝代木以适配潮湿环境。头部品牌通过“1+N”全卫定制套餐(如马桶+花洒+浴室柜组合)提升客单价,挤压单品类小厂的空间。\n\n## 三、渠道与营销趋势:线上线下深度融合\n\n### 1. 电商直播成为常态\
如若转载,请注明出处:http://www.minghao029.com/product/41.html
更新时间:2026-10-30 21:56:33